咨询热线:18957035298
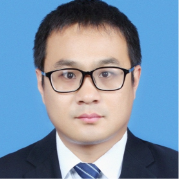 董永光律师,2013年取得律师执业资格,现执业于浙江金道(衢州)律师事务所。执业以来办理多件民商事案件、劳动争议纠纷、婚姻家庭案件,受到委托人的一致好评。服务和业务特色:🔹刑事辩护:37 天黄金期辩护、... 详细>>
律师姓名:董永光
电话号码:0570-8813618
手机号码:18957035298
邮箱地址:743280576@qq.com
执业律所:浙江金道(衢州)律师事务所
联系地址:衢州市柯城区白云中大道9号慧谷大厦13楼
房贷提前还款是否需要支付违约金,这主要取决于购房者与银行签订的房屋贷款合同中的具体规定。具体情况如下:
1、如果合同中没有约定提前还贷的违约责任条款,那么提前还贷则不构成违约,也无需支付违约金。
2、不同银行对于违约金的收取标准可能有所不同。
房贷提前还款的注意事项具体如下:
1、违约金:许多银行规定,如果房贷未满一定年限(通常是三年),提前还款可能需要支付一定的违约金或罚息。
2、利率变化:如果市场利率下降,提前还款可能会导致借款人失去享受更低利率的机会。
3、机会成本:提前还款意味着将资金用于偿还贷款,而不是用于其他可能的投资渠道。如果投资回报率高于房贷利率,那么提前还款可能会失去潜在的投资收益。
4、现金流压力:提前还款可能会减少每月的还款额,从而减轻现金流压力。
5、贷款中介风险:一些不法中介可能会诱导借款人通过经营贷等方式置换房贷,以降低利率。但这种操作可能存在违法隐患、高额收费陷阱、影响个人征信、资金链断裂、信息安全侵害等风险。
6、征信影响:虽然提前还款可以早点消除征信上的贷款记录,但如果有守信历史的征信记录可能会更有利于未来的贷款申请。
7、银行人工成本:提前还款可能会增加银行的人工成本,因为银行需要重新调整贷款计划和资源配置。
8、转换成本:如果借款人想要将固定利率转换为浮动利率,可能会需要支付一定的违约金。转换是否划算,需要根据对未来利率走势的预期来判断。
房贷提前还款,利息的计算方法具体如下:
1、剩余本金计算:提前还款后,剩余的贷款本金将减少。剩余本金的计算方式是原始贷款金额减去已经偿还的本金和提前偿还的金额。
2、剩余利息计算:剩余利息通常是根据剩余本金、剩余还款期限和贷款利率来计算的。如果提前还款后剩余还款期限缩短,那么未来的利息支出也会相应减少。
3、提前还款罚金:某些贷款合同可能规定,如果借款人提前还款,需要支付一定比例的提前还款罚金。
4、重新计算月供:如果提前还款后,借款人的还款期限不变,那么月供金额可能会减少。新的月供金额将根据剩余本金、剩余还款期限和贷款利率重新计算。
5、缩短还款期限:如果借款人选择缩短还款期限,那么月供金额可能会增加,但总利息支出会减少。
6、等额本息与等额本金:如果是等额本息还款法,提前还款可以减少未来的利息支出,因为每月还款额中的本金比重增加,利息比重减少。如果是等额本金还款法,每月偿还的本金固定,提前还款可以减少剩余本金,从而减少未来的利息支出。
免责声明:本网站部分内容转载于互联网公开信息,以传递更多信息和学习之目的,并不意味着赞同其观点或证实其内容的真实性。如转载稿涉及版权等问题,请立即联系管理员,我们会予以更改或删除相关文章,保证您的权利。
浙江金道(衢州)律师事务所